半导体设备国产化率抬升,产业链三条主线渐清晰
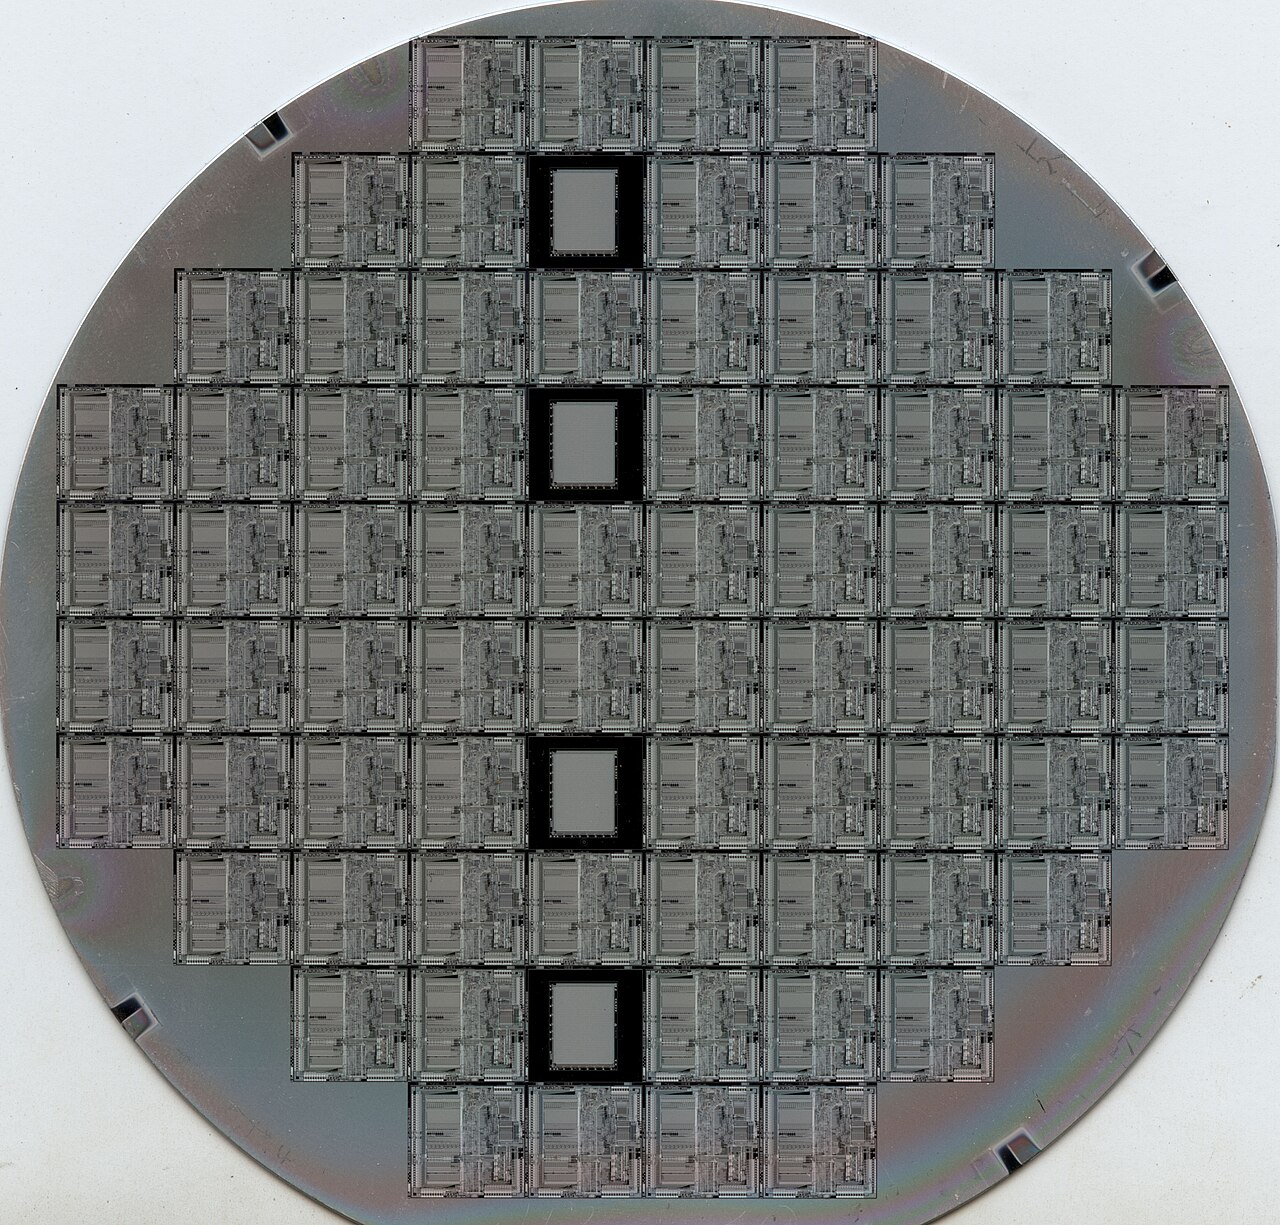
设备国产化不是一个线性过程。每一台设备的导入都要经历验证、小批量、量产三个阶段,每个阶段的周期与门槛都不同。理解阶段差异,才能判断订单的可持续性。
设备与零部件:整线配套是下一关
刻蚀、薄膜沉积、清洗等环节的国产设备已在成熟制程形成批量供货,下一阶段的挑战是整线配套能力:不同设备之间的工艺衔接、良率与产能匹配。
零部件国产化滞后于整机,射频电源、真空阀、精密光学件是重点突破方向。零部件的验证周期与整机高度绑定,替代节奏通常晚一到两个季度。
材料:认证慢、粘性强
光刻胶、电子特气、抛光材料的下游认证周期普遍在一年以上,一旦进入供应体系,替换成本很高,形成了较强的客户粘性。
这决定了材料环节的业绩兑现慢于设备,但一旦放量,毛利率与稳定性通常更好。
先进封装:算力需求的外溢
算力芯片对带宽与功耗的要求,使先进封装从“后道工序”变成了性能提升的关键环节。2.5D 与 3D 封装、以及混合键合工艺对应的设备与材料需求增长最快。
封测厂的资本开支结构也在变化,先进封装产线的投资强度明显高于传统产线。
跟踪指标:三个可验证的信号
一看招标与中标数据,反映订单的前瞻变化;二看设备验收与转固节奏,反映收入确认;三看晶圆厂稼动率,反映扩产的持续性。
三个信号同向时,行业景气度的判断可靠性最高。
核心要点
- 设备国产化进入整线配套阶段,零部件替代滞后整机
- 材料认证周期长但粘性强,放量慢、毛利稳
- 先进封装直接受益算力需求,跟踪招标、验收与稼动率
免责声明
本文基于公开资料与本公司研究院观点整理,仅用于投资者教育与信息交流,不构成对任何证券的买卖建议,也不构成收益承诺。市场有风险,决策需谨慎,投资者应结合自身风险承受能力独立判断并自行承担结果。